Báo cáo tổng hợp lãi lỗ theo công trình

Mục lục

1. Tổng quan

Bài viết hướng dẫn cách xem Báo cáo tổng hợp lãi lỗ theo công trình, thiết lập các tham số và tùy chỉnh các cột hiển thị trên báo cáo.

Nội dung bài viết bao gồm: Cách xem báo cáo; thiết lập tham số báo cáo; cách lấy số liệu của các chỉ tiêu trên báo cáo; tùy chỉnh, lựa chọn các cột hiển thị và sử dụng các tiện ích hỗ trợ trên báo cáo

2. Các bước thực hiện

Để xem Báo cáo tổng hợp lãi lỗ theo công trình, thực hiện theo các bước sau:

Bước 1: Vào mục Báo cáo\ Giá thành, chọn nhóm Giá thành công trình
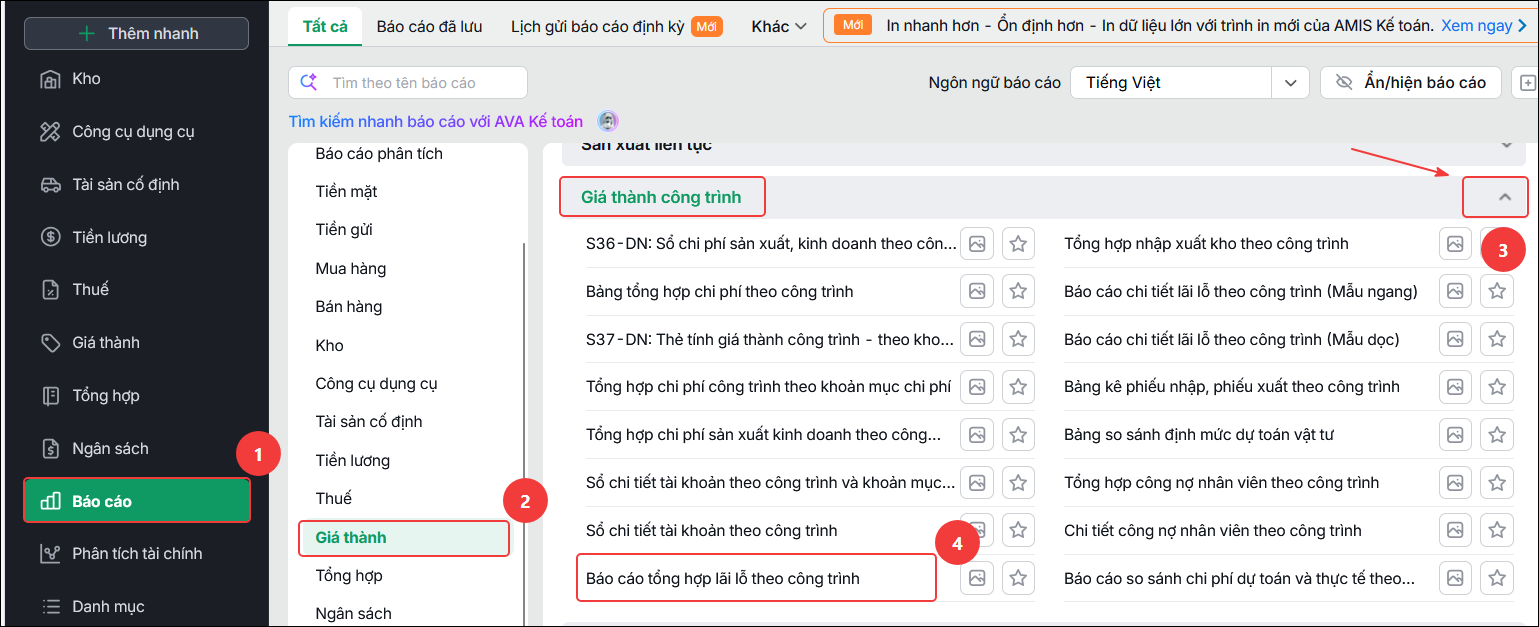
Bước 2: Chọn báo cáo Báo cáo tổng hợp lãi lỗ theo công trình và thiết lập tham số báo cáo:

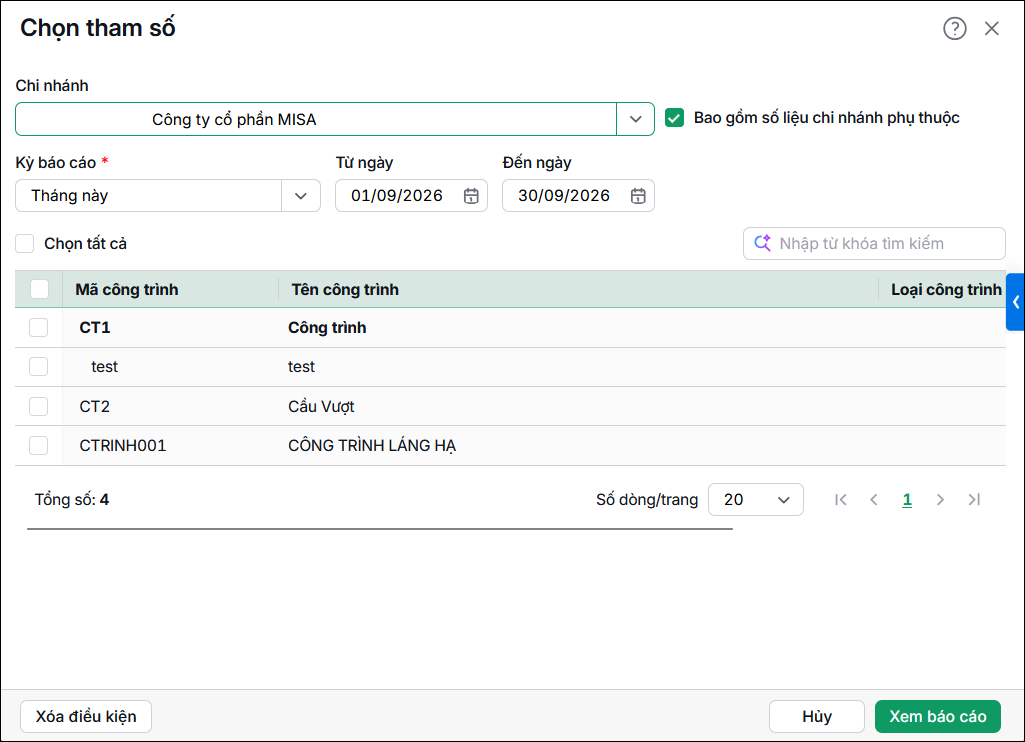
  • Chọn Kỳ báo cáo, từ ngày, đến ngày,
  • Chọn Mã công trình

Bước 3: Nhấn Xem báo cáo.

Có thể nhấn biểu tượng bánh răng (⚙️) ở góc phải phía trên, chọn Sửa mẫu hiện tại để tùy chỉnh giao diện và chọn các cột hiển thị trên báo cáo.

Lưu ý: Các trường dữ liệu có thể hiển thị trên báo cáo được giới hạn trong danh sách Tùy chọn các cột hiển thị trên báo cáo và có thể được ẩn/hiện bằng chức năng Sửa mẫu hiện tại. Đối với các trường dữ liệu không có trong danh sách này, phần mềm hiện chưa hỗ trợ hiển thị trên báo cáo tương ứng.

Bước 4: Gửi email cho nhà cung cấp, in hoặc xuất báo cáo ra Excel/PDF (nếu cần).

3. Các trường nội dung hiển thị trên báo cáo

Tùy chọn các cột hiển thị trên báo cáo – Nhấn biểu tượng bánh răng (⚙️) ở góc phải phía trên, chọn Sửa mẫu hiện tại để tùy chỉnh giao diện và chọn các cột hiển thị trên báo cáo.

Danh sách các cột có thể lựa chọn để hiển thị trên báo cáo bao gồm: Mã công trình, Tên công trình, Loại công trình, Ngày bắt đầu, Ngày kết thúc, Doanh thu bán hàng, Doanh thu khác, Doanh thu, Giảm trừ doanh thu, Doanh thu thuần, Dở dang đầu kỳ, NVL trực tiếp, Nhân công trực tiếp, Chi phí máy thi công, Chi phí chung, Cộng, Khoản giảm giá thành, Dở dang cuối kỳ, Giá vốn hàng bán, Chi phí bán hàng, Chi phí quản lý, Chi phí khác, Lãi/Lỗ, Tỷ suất lợi nhuận/Doanh thu (%).

Lưu ý: Nếu cột thông tin cần theo dõi không có trong danh sách dưới đây thì hiện tại phần mềm chưa hỗ trợ hiển thị cột đó trên báo cáo

4. Các tham số trên báo cáo

  • Chi nhánh: Chọn chi nhánh cần xem báo cáo.
  • Kỳ báo cáo: Chọn Từ ngày và Đến ngày để xác định khoảng thời gian lập báo cáo.
  • Mã công trình: Chọn công trình cần theo dõi trên báo cáo hoặc tích Chọn tất cả để lấy toàn bộ công trình

Cách lấy số liệu báo cáo:

– Doanh thu = (PS Có TK 511, 711 – PS Nợ TK 511, 711) chi tiết theo từng công trình.

– Giảm trừ doanh thu

  • TT99, TT200 = PS Nợ TK 521 chi tiết theo từng công trình.

– Doanh thu thuần = Doanh thu – Giảm trừ doanh thu.

– Dở dang đầu kỳ = Số dư đầu kỳ TK 154 chi tiết theo từng công trình.

– Nguyên vật liệu trực tiếp

  • TT99, TT200 = Tổng (PS Nợ – PS Có) TK 621 chi tiết theo từng công trình trên chứng từ có ngày hạch toán thuộc kỳ báo cáo, không kể PS đối ứng Nợ TK 154/Có TK 621 + Tổng PS Nợ TK 154 chi tiết theo từng công trình trên chứng từ có ngày hạch toán thuộc kỳ tính giá thành, không kể PS đối ứng Nợ TK 154/Có TK 621 + Tổng số tiền phân bổ TK 621 cho từng công trình trên bảng phân bổ chi phí chung của kỳ tính giá thành thuộc kỳ xem báo cáo.

– Nhân công trực tiếp

  • TT99, TT200 = Tổng (PS Nợ – PS Có) TK 622 chi tiết theo từng công trình trên chứng từ có ngày hạch toán thuộc kỳ báo cáo, không kể PS đối ứng Nợ TK 154/Có TK 622 + Tổng PS Nợ TK 154 chi tiết theo từng công trình trên chứng từ có ngày hạch toán thuộc kỳ tính giá thành, không kể PS đối ứng Nợ TK 154/Có TK 622 + Tổng số tiền phân bổ TK 622 cho từng công trình trên bảng phân bổ chi phí chung của kỳ tính giá thành thuộc kỳ xem báo cáo.

– Chi phí máy thi công

  • TT99, TT200 = Tổng (PS Nợ – PS Có) TK 623 chi tiết theo từng công trình trên chứng từ có ngày hạch toán thuộc kỳ báo cáo, không kể PS đối ứng Nợ TK 154/Có TK 623 + Tổng PS Nợ TK 154 chi tiết theo từng công trình trên chứng từ có ngày hạch toán thuộc kỳ tính giá thành, không kể PS đối ứng Nợ TK 154/Có TK 623 + Tổng số tiền phân bổ TK 623 cho từng công trình trên bảng phân bổ chi phí chung của kỳ tính giá thành thuộc kỳ xem báo cáo.

– Chi phí chung = PS hạch toán vào TK 627x có chọn công trình + Chi phí chung được phân bổ khi tính giá thành. Không lấy phát sinh từ bút toán Nợ TK 154/Có TK 627x nếu anh/chị tự lập bút toán này tại nghiệp vụ khác.

– Khoản giảm giá thành = PS Có TK 154 chi tiết theo từng công trình.

– Dở dang cuối kỳ = Dở dang đầu kỳ + Chi phí phát sinh – Khoản giảm giá thành.

– Giá vốn hàng bán = (PS Nợ TK 632 – PS Có TK 632) chi tiết theo từng công trình + Số tiền phân bổ cho từng công trình tương ứng với TK 632 trên chứng từ phân bổ chi phí bán hàng, quản lý doanh nghiệp và chi phí khác.

– Chi phí bán hàng

  • TT99, TT200 = (PS Nợ TK 641 – PS Có TK 641) chi tiết theo từng công trình + Số tiền phân bổ cho từng công trình tương ứng với TK 641 trên chứng từ phân bổ chi phí bán hàng.
  • TT133 = (PS Nợ TK 6421 – PS Có TK 6421) chi tiết theo từng công trình + Số tiền phân bổ cho từng công trình tương ứng với TK 6421 trên chứng từ phân bổ chi phí bán hàng.

– Chi phí quản lý

  • TT99, TT200 = (PS Nợ TK 642 – PS Có TK 642) chi tiết theo từng công trình + Số tiền phân bổ cho từng công trình tương ứng với TK 642 trên chứng từ phân bổ chi phí quản lý.
  • TT133 = (PS Nợ TK 6422 – PS Có TK 6422) chi tiết theo từng công trình + Số tiền phân bổ cho từng công trình tương ứng với TK 6422 trên chứng từ phân bổ chi phí quản lý.

– Chi phí khác = (PS Nợ TK 635, 811 – PS Có TK 635, 811) chi tiết theo từng công trình.

– Lãi/lỗ = Doanh thu thuần – Giá vốn hàng bán – Chi phí bán hàng – Chi phí quản lý – Chi phí khác.

– Tỷ suất lợi nhuận/Doanh thu (%) = Lãi/lỗ / Doanh thu thuần × 100%.

5. Các tiện ích khác trên báo cáo

  • Tìm kiếm: Cho phép tìm nhanh dữ liệu trên báo cáo theo từ khóa (Mã công trình, Công trình,..)
  • Làm mới dữ liệu (⟳): Cập nhật lại dữ liệu báo cáo theo thời gian thực.
  • Gửi email (✉️): Gửi báo cáo cho người dùng khác qua email.
  • In báo cáo (🖨️): In trực tiếp dữ liệu báo cáo đang hiển thị.
  • Xuất Excel (bên trái biểu tượng bánh răng dưới Chọn tham số): Xuất dữ liệu báo cáo ra file Excel để lưu trữ
  • Tùy chỉnh mẫu báo cáo (⚙️): Tùy chỉnh báo cáo như ẩn/hiện cột, thay đổi mẫu hiển thị.
  • Nhóm dữ liệu theo cột: Cho phép nhóm dữ liệu theo một hoặc nhiều tiêu chí tùy chọn (ví dụ: Mã công trình, công trình).
    • Trên giao diện báo cáo, nhấn vào biểu tượng Nhóm cột trên báo cáo (biểu tượng dấu “+” gồm 3 ô vuông), thường nằm ở góc trái màn hình, gần biểu tượng hình cây bút.
    • Tại giao diện Nhóm dữ liệu theo cột, phần mềm hiển thị các mức nhóm gồm Mức 1, Mức 2, Mức 3;
    • Người dùng thực hiện lựa chọn tiêu chí cần nhóm và thiết lập vào từng mức tương ứng, sau đó hệ thống sẽ tự động sắp xếp và gom các dòng dữ liệu theo từng nhóm đã thiết lập.
  • Phân trang: Cho phép chọn số bản ghi hiển thị trên một trang gồm 10, 20, 50, 100 bản ghi/trang; đồng thời cho phép tích chọn số trang mong muốn để chuyển nhanh giữa các trang khi xem báo cáo
  • Lưu báo cáo / Danh sách báo cáo đã lưu: Lưu lại  báo cáo để sử dụng lại hoặc truy cập nhanh ở lần sau.
  • Chọn tham số: Thiết lập các điều kiện và tùy chọn hiển thị dữ liệu trên báo cáo.

6. Một số câu hỏi thường gặp

Câu hỏi 1: Doanh thu trên báo cáo lãi lỗ theo công trình được lấy và tính số liệu như thế nào?

Biểu hiện: 

  • Doanh thu trên báo cáo lấy số liệu từ đâu?
  • Doanh thu của công trình được tính như thế nào?
  • Đã hạch toán doanh thu nhưng báo cáo không lên số.
  • TK 511, 711 có phát sinh nhưng Doanh thu trên báo cáo không hiển thị.
  • Vì sao số doanh thu trên báo cáo khác số đã hạch toán?

Trả lời: Doanh thu = (PS Có TK 511, 711 – PS Nợ TK 511, 711) chi tiết theo từng công trình.

Trường hợp đã hạch toán doanh thu nhưng không hiển thị, kiểm tra chứng từ đã chọn mã công trình tương ứng và phát sinh có ngày hạch toán thuộc kỳ báo cáo hay không.

Cách kiểm tra:

  • Bước 1: Mở chứng từ hạch toán liên quan đến doanh thu TK 511, 711, nhấn Bỏ ghi → Sửa.
  • Bước 2: Kiểm tra ngày hạch toán trên chứng từ, đảm bảo thuộc khoảng thời gian xem báo cáo.
  • Bước 3: Tại tab Hàng tiền, tìm đến cột Công trình và chọn mã công trình tương ứng.
  • Lưu ý: Nếu không thấy cột Công trình, nhấn ⚙ Tùy chỉnh giao diện → Sửa mẫu chứng từ → tích chọn cột Công trình → nhấn Cất .
  • Bước 4: Nhấn Cất chứng từ và xem lại báo cáo.

Câu hỏi 2: Giảm trừ doanh thu trên báo cáo lãi lỗ theo công trình được lấy và tính số liệu như thế nào?

Biểu hiện:

  • Giảm trừ doanh thu trên báo cáo lấy từ đâu?
  • Đã hạch toán điều chỉnh giảm doanh thu Nợ TK 511 nhưng cột Giảm trừ doanh thu trên báo cáo lãi lỗ theo công trình không hiển thị số liệu.

  • Điều chỉnh giảm doanh thu hạch toán Nợ TK 511 tại sao trên Báo cáo lãi lỗ theo công trình số liệu này không hiển thị
  • TK 521 có phát sinh nhưng báo cáo lãi lỗ công trình không lên giảm trừ doanh thu.
  • Đã hạch toán giảm trừ doanh thu nhưng báo cáo lãi lỗ công trình không có số liệu.
  • Vì sao số TK 521 khác số trên báo cáo?

Trả lời: Giảm trừ doanh thu = PS Nợ TK 521 (TT200,TT99) hoặc Nợ TK 511 (TT133) và chi tiết theo từng công trình.

Nếu không hiển thị, kiểm tra phát sinh TK 521, TK 511 đã được chi tiết theo đúng mã công trình và có ngày hạch toán thuộc kỳ báo cáo hay chưa.

Cách kiểm tra:

Bước 1: Mở chứng từ hạch toán liên quan đến chi phí giảm trừ TK 521 hoặc TK 511, nhấn Bỏ ghi → Sửa.

Bước 2: Kiểm tra ngày hạch toán trên chứng từ, đảm bảo thuộc khoảng thời gian xem báo cáo.

Bước 3: Tại tab Hàng tiền, tìm đến cột Công trình và chọn mã công trình tương ứng.

Lưu ý: Nếu không thấy cột Công trình, nhấn ⚙ Tùy chỉnh giao diện → Sửa mẫu chứng từ → tích chọn cột Công trình → nhấn Cất.

Bước 4: Nhấn Cất chứng từ và xem lại báo cáo.

Câu hỏi 3: Doanh thu thuần trên báo cáo lãi lỗ theo công trình được tính như thế nào?

Biểu hiện:

  • Doanh thu thuần lấy số liệu từ đâu?
  • Công thức tính Doanh thu thuần là gì?
  • Vì sao Doanh thu thuần khác Doanh thu?
  • Tại sao Doanh thu có số nhưng Doanh thu thuần không đúng?
  • Giảm trừ doanh thu ảnh hưởng thế nào đến Doanh thu thuần?

Trả lời: Doanh thu thuần = Doanh thu – Giảm trừ doanh thu.

Số liệu Doanh thu thuần được tính từ hai chỉ tiêu Doanh thu và Giảm trừ doanh thu trên báo cáo

Câu hỏi 4: Dở dang đầu kỳ trên báo cáo lãi lỗ theo công trình được lấy số liệu như thế nào?

Biểu hiện:

  • Dở dang đầu kỳ lấy từ đâu?
  • Dở dang đầu kỳ có phải số dư TK 154 không?
  • TK 154 có số dư nhưng báo cáo không lên Dở dang đầu kỳ.
  • Vì sao Dở dang đầu kỳ của công trình không đúng?
  • Số dư đầu kỳ TK 154 được đưa lên báo cáo như thế nào?

Trả lời: Dở dang đầu kỳ = Số dư đầu kỳ TK 154 chi tiết theo từng công trình.

Nếu số liệu không đúng hoặc không hiển thị, kiểm tra số dư đầu kỳ TK 154 đã được chi tiết theo công trình tương ứng hay chưa.

Câu hỏi 5: Chi phí nguyên vật liệu trực tiếp trên báo cáo lãi lỗ theo công trình được lấy và tính số liệu như thế nào?

Biểu hiện:

  • Chi phí nguyên vật liệu trực tiếp lấy từ đâu?
  • TK 621 có phát sinh nhưng cột Nguyên vật liệu trực tiếp không lên.
  • Đã hạch toán chi phí vật tư cho công trình nhưng báo cáo không hiển thị.
  • Vì sao số TK 621 khác số Nguyên vật liệu trực tiếp trên báo cáo?
  • Chi phí TK 621 chưa chọn mã công trình có được tính không?
  • Chi phí 621 chưa phân bổ cho công trình có được tính không?

Trả lời:

Đối với TT99, TT200 : Nguyên vật liệu trực tiếp = Tổng (PS Nợ – PS Có) TK 621 chi tiết theo từng công trình trên chứng từ có ngày hạch toán thuộc kỳ báo cáo, không kể PS đối ứng Nợ TK 154/Có TK 621 + Tổng PS Nợ TK 154 chi tiết theo từng công trình trên chứng từ có ngày hạch toán thuộc kỳ tính giá thành, không kể PS đối ứng Nợ TK 154/Có TK 621 + Tổng số tiền phân bổ TK 621 cho từng công trình trên bảng phân bổ chi phí chung của kỳ tính giá thành thuộc kỳ xem báo cáo.

Trường hợp đã hạch toán TK 621 nhưng báo cáo không hiển thị, cần kiểm tra mã công trình, phân bổ chi phí, kỳ báo cáo/kỳ tính giá thành và các khoản phát sinh thuộc trường hợp loại trừ theo công thức.

Cách kiểm tra:

  • Bước 1: Mở chứng từ hạch toán liên quan đến TK 621, nhấn Bỏ ghi → Sửa.
  • Bước 2: Tại tab Hàng tiền, tìm đến cột Công trình và chọn mã công trình tương ứng.
  • Lưu ý: Nếu không thấy cột Công trình, nhấn ⚙ Tùy chỉnh giao diện → Sửa mẫu chứng từ → tích chọn Hiển thị cột Công trình.
  • Bước 3: Nhấn Cất chứng từ và xem lại báo cáo.
  • Lưu ý: Nếu chi phí được tập hợp chung, cần kiểm tra thêm việc phân bổ chi phí cho công trình theo kỳ tính giá thành.

Câu hỏi 6: Chi phí nhân công trực tiếp trên báo cáo lãi lỗ theo công trình được lấy và tính số liệu như thế nào?

Biểu hiện:

  • Chi phí nhân công trực tiếp lấy từ đâu?
  • TK 622 có phát sinh nhưng báo cáo không lên.
  • Đã hạch toán chi phí nhân công cho công trình nhưng không thấy trên báo cáo.
  • Vì sao số TK 622 khác số Nhân công trực tiếp?
  • Chi phí nhân công chưa chọn mã công trình có được tính không?
  • Chi phí nhân công chưa phân bổ cho công trình có được lên báo cáo không?

Trả lời:

Đối với TT99, TT200: Chi phí NCTT = Tổng (PS Nợ – PS Có) TK 622 chi tiết theo từng công trình trên chứng từ có ngày hạch toán thuộc kỳ báo cáo, không kể PS đối ứng Nợ TK 154/Có TK 622 + Tổng PS Nợ TK 154 chi tiết theo từng công trình trên chứng từ có ngày hạch toán thuộc kỳ tính giá thành, không kể PS đối ứng Nợ TK 154/Có TK 622 + Tổng số tiền phân bổ TK 622 cho từng công trình trên bảng phân bổ chi phí chung của kỳ tính giá thành thuộc kỳ xem báo cáo.

Trường hợp đã hạch toán TK 622 nhưng báo cáo không hiển thị, cần kiểm tra mã công trình, phân bổ chi phí, kỳ báo cáo/kỳ tính giá thành và các khoản phát sinh thuộc trường hợp loại trừ theo công thức.

Cách kiểm tra:

  • Bước 1: Mở chứng từ hạch toán liên quan đến TK 622, nhấn Bỏ ghi → Sửa.
  • Bước 2: Tại tab Hàng tiền, tìm đến cột Công trình và chọn mã công trình tương ứng.
  • Lưu ý: Nếu không thấy cột Công trình, nhấn ⚙ Tùy chỉnh giao diện → Sửa mẫu chứng từ → tích chọn Hiển thị cột Công trình.
  • Bước 3: Nhấn Cất chứng từ và xem lại báo cáo.
  • Lưu ý: Nếu chi phí được tập hợp chung, kiểm tra thêm việc phân bổ chi phí cho công trình.

Câu hỏi 7: Chi phí máy thi công trên báo cáo lãi lỗ theo công trình được lấy và tính số liệu như thế nào?

Biểu hiện:

  • Chi phí máy thi công lấy từ đâu?
  • TK 623 có phát sinh nhưng báo cáo không lên.
  • Đã hạch toán chi phí máy cho công trình nhưng không thấy trên báo cáo.
  • Vì sao số TK 623 khác số Chi phí máy thi công?
  • Chi phí TK 623 chưa chọn công trình có được tính không?
  • Chi phí máy chưa phân bổ cho công trình có được lên báo cáo không?

Trả lời:

Đối với TT99, TT200:  Chi phí máy thi công = Tổng (PS Nợ – PS Có) TK 623 chi tiết theo từng công trình trên chứng từ có ngày hạch toán thuộc kỳ báo cáo, không kể PS đối ứng Nợ TK 154/Có TK 623 + Tổng PS Nợ TK 154 chi tiết theo từng công trình trên chứng từ có ngày hạch toán thuộc kỳ tính giá thành, không kể PS đối ứng Nợ TK 154/Có TK 623 + Tổng số tiền phân bổ TK 623 cho từng công trình trên bảng phân bổ chi phí chung của kỳ tính giá thành thuộc kỳ xem báo cáo.

Trường hợp đã hạch toán TK 623 nhưng báo cáo không hiển thị, cần kiểm tra mã công trình, phân bổ chi phí, kỳ báo cáo/kỳ tính giá thành và các khoản phát sinh thuộc trường hợp loại trừ theo công thức.

Cách kiểm tra:

  • Bước 1: Mở chứng từ hạch toán liên quan đến TK 623, nhấn Bỏ ghi → Sửa.
  • Bước 2: Tại tab Hàng tiền, tìm đến cột Công trình và chọn mã công trình tương ứng.
  • Lưu ý: Nếu không thấy cột Công trình, nhấn ⚙ Tùy chỉnh giao diện → Sửa mẫu chứng từ → tích chọn Hiển thị cột Công trình.
  • Bước 3: Nhấn Cất chứng từ và xem lại báo cáo.
  • Lưu ý: Nếu chi phí được tập hợp chung, kiểm tra thêm việc phân bổ chi phí cho công trình

Câu hỏi 8: Chi phí chung trên báo cáo lãi lỗ theo công trình được lấy và tính số liệu như thế nào?

Biểu hiện:

  • Chi phí chung lấy từ đâu?
  • TK 627 có phát sinh nhưng báo cáo không lên Chi phí chung.
  • Đã hạch toán chi phí chung cho công trình nhưng không thấy trên báo cáo.
  • Vì sao số TK 627 khác số Chi phí chung?
  • Chi phí chung chưa phân bổ cho công trình có được tính không?
  • Bút toán Nợ 154/Có 627 có được tính vào Chi phí chung không?

Trả lời:

Đối với TT99, TT200: Chi phí chung = PS hạch toán vào TK 627x có chọn công trình + Chi phí chung được phân bổ khi tính giá thành.. Không lấy phát sinh từ bút toán Nợ TK 154/Có TK 627x nếu Anh/Chị tự lập bút toán này tại nghiệp vụ khác.

Trường hợp đã hạch toán TK 627x nhưng báo cáo không hiển thị, cần kiểm tra mã công trình, phân bổ chi phí, kỳ báo cáo/kỳ tính giá thành và các khoản phát sinh thuộc trường hợp loại trừ theo công thức.

Cách kiểm tra:

  • Bước 1: Mở chứng từ hạch toán liên quan đến TK 627x, nhấn Bỏ ghi → Sửa.
  • Bước 2: Tại tab Hàng tiền, tìm đến cột Công trình và chọn mã công trình tương ứng.
  • Lưu ý: Nếu không thấy cột Công trình, nhấn ⚙ Tùy chỉnh giao diện → Sửa mẫu chứng từ → tích chọn Hiển thị cột Công trình.
  • Bước 3: Nhấn Cất chứng từ và xem lại báo cáo.
  • Lưu ý: Với chi phí tập hợp chung, kiểm tra thêm việc phân bổ chi phí khi tính giá thành.

Câu hỏi 9: Khoản giảm giá thành trên báo cáo lãi lỗ theo công trình được lấy và tính số liệu như thế nào?

Biểu hiện:

  • Khoản giảm giá thành lấy từ đâu?
  • PS Có TK 154 có phải là Khoản giảm giá thành không?
  • TK 154 có phát sinh Có nhưng báo cáo không lên.
  • Vì sao Khoản giảm giá thành của công trình không đúng?
  • Khoản giảm giá thành có lấy theo từng công trình không?

Trả lời: Khoản giảm giá thành = PS Có TK 154 chi tiết theo từng công trình.

Nếu không hiển thị, kiểm tra phát sinh Có TK 154 đã được chi tiết theo mã công trình tương ứng hay chưa.

Câu hỏi 10: Dở dang cuối kỳ trên báo cáo lãi lỗ theo công trình được tính như thế nào?

Biểu hiện:

  • Dở dang cuối kỳ lấy từ đâu?
  • Công thức tính Dở dang cuối kỳ là gì?
  • Vì sao Dở dang cuối kỳ không đúng?
  • Tại sao Dở dang cuối kỳ khác số dư TK 154?
  • Chi phí phát sinh và Khoản giảm giá thành ảnh hưởng thế nào đến Dở dang cuối kỳ?

Trả lời: Dở dang cuối kỳ = Dở dang đầu kỳ + Chi phí phát sinh – Khoản giảm giá thành.

Để đối chiếu, kiểm tra lần lượt các chỉ tiêu Dở dang đầu kỳ, Chi phí phát sinh và Khoản giảm giá thành theo công thức trên.

Câu hỏi 11: Giá vốn hàng bán trên báo cáo lãi lỗ theo công trình được lấy và tính số liệu như thế nào?

Biểu hiện/biến thể:

  • Giá vốn hàng bán lấy từ đâu?
  • TK 632 có phát sinh nhưng báo cáo không lên Giá vốn hàng bán.
  • Đã hạch toán giá vốn cho công trình nhưng không thấy trên báo cáo.
  • Vì sao số TK 632 khác số Giá vốn hàng bán?
  • Chi phí phân bổ cho TK 632 có được tính vào báo cáo không?
  • Giá vốn chưa chọn mã công trình có được lên báo cáo không?

Trả lời: Giá vốn hàng bán = (PS Nợ TK 632 – PS Có TK 632) chi tiết theo từng công trình + Số tiền phân bổ cho từng công trình tương ứng với TK 632 trên chứng từ phân bổ chi phí bán hàng, QLDN và chi phí khác.

Cách kiểm tra:

  • Bước 1: Mở chứng từ hạch toán liên quan đến TK 632, nhấn Bỏ ghi → Sửa.
  • Bước 2: Tại tab Hàng tiền, tìm đến cột Công trình và chọn mã công trình tương ứng.
  • Lưu ý: Nếu không thấy cột Công trình, nhấn ⚙ Tùy chỉnh giao diện → Sửa mẫu chứng từ → tích chọn Hiển thị cột Công trình.
  • Bước 3: Nhấn Cất chứng từ và xem lại báo cáo.
  • Lưu ý: Nếu có chi phí được phân bổ vào TK 632, kiểm tra thêm số tiền đã được phân bổ cho công trình.

Câu hỏi 12: Chi phí bán hàng trên báo cáo lãi lỗ theo công trình được lấy và tính số liệu như thế nào?

Biểu hiện:

  • Chi phí bán hàng lấy từ đâu?
  • TK 641 có phát sinh nhưng báo cáo không lên.
  • Theo TT133, TK 6421 có phát sinh nhưng Chi phí bán hàng không lên.
  • Đã hạch toán chi phí bán hàng nhưng công trình không có số liệu.
  • Vì sao số TK 641/6421 khác số Chi phí bán hàng?
  • Chi phí bán hàng chưa phân bổ cho công trình có được tính không?

Trả lời:

  • Theo TT99, TT200: Chi phí bán hàng = (PS Nợ TK 641 – PS Có TK 641) chi tiết theo từng công trình + Số tiền phân bổ cho từng công trình tương ứng với TK 641 trên chứng từ phân bổ chi phí bán hàng.
  • Theo TT133: Chi phí bán hàng = (PS Nợ TK 6421 – PS Có TK 6421) chi tiết theo từng công trình + Số tiền phân bổ cho từng công trình tương ứng với TK 6421 trên chứng từ phân bổ chi phí bán hàng.

Cách kiểm tra:

  • Bước 1: Mở chứng từ hạch toán liên quan đến TK 641 hoặc TK 6421, nhấn Bỏ ghi → Sửa.
  • Bước 2: Tại tab Hàng tiền, tìm đến cột Công trình và chọn mã công trình tương ứng.
  • Lưu ý: Nếu không thấy cột Công trình, nhấn ⚙ Tùy chỉnh giao diện → Sửa mẫu chứng từ → tích chọn Hiển thị cột Công trình.
  • Bước 3: Nhấn Cất chứng từ và xem lại báo cáo.
  • Lưu ý: Nếu khoản chi phí được phân bổ, kiểm tra thêm số tiền đã phân bổ cho công trình.

Câu hỏi 13: Chi phí quản lý trên báo cáo lãi lỗ theo công trình được lấy và tính số liệu như thế nào?

Biểu hiện:

  • Chi phí quản lý lấy từ đâu?
  • TK 642 có phát sinh nhưng báo cáo không lên.
  • Theo TT133, TK 6422 có phát sinh nhưng Chi phí quản lý không lên.
  • Đã hạch toán chi phí quản lý nhưng công trình không có số liệu.
  • Vì sao số TK 642/6422 khác số Chi phí quản lý?
  • Chi phí quản lý chưa phân bổ cho công trình có được tính không?

Trả lời:

  • Theo TT99, TT200: Chi phí quản lý = (PS Nợ TK 642 – PS Có TK 642) chi tiết theo từng công trình + Số tiền phân bổ cho từng công trình tương ứng với TK 642 trên chứng từ phân bổ chi phí quản lý.
  • Theo TT133: Chi phí quản lý = (PS Nợ TK 6422 – PS Có TK 6422) chi tiết theo từng công trình + Số tiền phân bổ cho từng công trình tương ứng với TK 6422 trên chứng từ phân bổ chi phí quản lý.

Cách kiểm tra:

  • Bước 1: Mở chứng từ hạch toán liên quan đến TK 642 hoặc TK 6422, nhấn Bỏ ghi → Sửa.
  • Bước 2: Tại tab Hàng tiền, tìm đến cột Công trình và chọn mã công trình tương ứng.
  • Lưu ý: Nếu không thấy cột Công trình, nhấn ⚙ Tùy chỉnh giao diện → Sửa mẫu chứng từ → tích chọn Hiển thị cột Công trình.
  • Bước 3: Nhấn Cất chứng từ và xem lại báo cáo.
  • Lưu ý: Nếu khoản chi phí được phân bổ, kiểm tra thêm số tiền đã phân bổ cho công trình.

Câu hỏi 14: Chi phí khác trên báo cáo lãi lỗ theo công trình được lấy và tính số liệu như thế nào?

Biểu hiện:

  • Chi phí khác lấy từ đâu?
  • TK 635 có phát sinh nhưng báo cáo không lên.
  • TK 811 có phát sinh nhưng báo cáo không lên.
  • Đã hạch toán chi phí tài chính/chi phí khác nhưng công trình không có số liệu.
  • Vì sao số TK 635, 811 khác số Chi phí khác?
  • Chi phí khác chưa chọn mã công trình có được tính không?

Trả lời: Chi phí khác = (PS Nợ TK 635, 811 – PS Có TK 635, 811) chi tiết theo từng công trình.

Cách kiểm tra:

  • Bước 1: Mở chứng từ hạch toán liên quan đến TK 635, 811, nhấn Bỏ ghi → Sửa.
  • Bước 2: Tại tab Hàng tiền, tìm đến cột Công trình và chọn mã công trình tương ứng.
  • Lưu ý: Nếu không thấy cột Công trình, nhấn ⚙ Tùy chỉnh giao diện → Sửa mẫu chứng từ → tích chọn Hiển thị cột Công trình.
  • Bước 3: Nhấn Cất chứng từ và xem lại báo cáo.

Câu hỏi 15: Lãi/lỗ trên báo cáo lãi lỗ theo công trình được tính như thế nào?

Biểu hiện:

  • Công thức tính lãi/lỗ của công trình là gì?
  • Lãi/lỗ trên báo cáo lấy những chỉ tiêu nào?
  • Vì sao doanh thu có số nhưng công trình vẫn lỗ?
  • Vì sao lãi/lỗ trên báo cáo khác số tự tính?
  • Những khoản chi phí nào được tính vào lãi/lỗ?
  • Vì sao công trình có phát sinh nhưng lãi/lỗ không đúng?

Trả lời: Lãi/lỗ = Doanh thu thuần – Giá vốn hàng bán – Chi phí bán hàng – Chi phí quản lý – Chi phí khác.

Khi đối chiếu lãi/lỗ, kiểm tra lần lượt số liệu của Doanh thu thuần, Giá vốn hàng bán, Chi phí bán hàng, Chi phí quản lý và Chi phí khác theo công thức của từng chỉ tiêu.

Câu hỏi 16: Có thể thay đổi nội dung hoặc công thức của cột Chi phí khác trên báo cáo Tổng hợp lãi lỗ theo công trình không?

Biểu hiện

  • Muốn thay đổi cột Chi phí khác trên báo cáo Tổng hợp lãi lỗ theo công trình sang một tài khoản hoặc khoản chi phí khác.
  • Muốn cột Chi phí khác chỉ lấy số liệu của một tài khoản cụ thể như TK 635 – Chi phí tài chính.
  • Muốn chỉnh công thức hoặc nguồn số liệu của cột Chi phí khác trên báo cáo.
  • Có thể đổi tên cột Chi phí khác thành tên tài khoản hoặc khoản chi phí khác nhưng số liệu vẫn không thay đổi theo tên mới.

Giải pháp: Hiện tại, phần mềm chỉ hỗ trợ thay đổi tên cột hiển thị trên báo cáo. Công thức và nguồn số liệu của các cột được thiết lập ngầm định trên hệ thống; cột Chi phí khác hiện lấy số liệu từ TK 811 – Chi phí khác và TK 635 – Chi phí tài chính. Phần mềm không hỗ trợ chỉnh sửa công thức hoặc nguồn số liệu, nên không thể thay đổi cột này để chỉ lấy số liệu của một tài khoản hoặc khoản chi phí cụ thể.

Nếu anh/chị chỉ có nhu cầu đổi tên cột hiển thị, có thể thực hiện theo các bước sau:

  1. Mở báo cáo Tổng hợp lãi lỗ theo công trình.
  2. Nhấn biểu tượng Bánh răng ⚙ Tùy chỉnh mẫu báo cáo → Sửa mẫu hiện tại.
  3. Trên giao diện tùy chỉnh, chọn Sửa tên cột hiển thị và độ rộng.
  4. Nhập tên mới tại trường Tên cột trên giao diện (ví dụ: TK 635 – Chi phí tài chính).
  5. Nhấn Cất để lưu mẫu báo cáo.

Lưu ý: Việc đổi tên cột chỉ thay đổi nội dung hiển thị, không làm thay đổi công thức hoặc nguồn dữ liệu mà cột đó đang lấy trên báo cáo.

Câu hỏi 17: Có xem được doanh thu lũy kế trên báo cáo Tổng hợp lãi lỗ theo công trình không?

Vấn đề: Muốn xem báo cáo Tổng hợp lãi lỗ theo công trình theo từng kỳ nhưng muốn theo dõi thêm doanh thu phát sinh lũy kế của công trình từ các kỳ trước để đánh giá tổng thể tình hình doanh thu.

Trả lời: Hiện phần mềm chưa hỗ trợ hiển thị cột doanh thu lũy kế trên Báo cáo tổng hợp lãi lỗ theo công trình.

Tạm thời, để xem tổng doanh thu phát sinh của công trình từ các kỳ trước đến hiện tại, anh/chị có thể mở rộng khoảng thời gian xem báo cáo (ví dụ chọn từ đầu năm hoặc từ thời điểm bắt đầu phát sinh công trình đến kỳ hiện tại).

Cập nhật 19/10/2026


Bài viết này hữu ích chứ?

Nền tảng quản trị doanh nghiệp hợp nhất MISA AMIS với gần 200.000 khách hàng doanh nghiệp đang sử dụng

Bài viết liên quan

Hỏi Cộng đồng MISA
Nếu bạn vẫn còn thắc mắc hãy đăng câu hỏi vào Cộng đồng MISA để được giải đáp miễn phí và nhanh chóng
Đăng bài ngay