1. Tổng quan
Bài viết hướng dẫn xử lý cảnh báo khi phát hành hóa đơn điện tử không thành công do tổng tiền thanh toán trên hóa đơn không bằng tổng số tiền của các mặt hàng chi tiết.
Biểu hiện
- Khi phát hành hóa đơn điện tử, chương trình cảnh báo tổng tiền thanh toán trên hóa đơn không bằng tổng số tiền của các mặt hàng chi tiết.
- Phần mềm báo tổng tiền hàng trên hóa đơn không khớp với tổng tiền hàng của các dòng chi tiết.
- Tổng tiền chiết khấu trên hóa đơn khác với tổng tiền chiết khấu của các mặt hàng.
- Tổng tiền thuế GTGT hoặc thuế GTGT giảm trừ trên hóa đơn không khớp với số liệu chi tiết.
- Tổng tiền thanh toán trên hóa đơn không khớp với tổng tiền hàng, tiền chiết khấu và tiền thuế.
- Hóa đơn hiển thị sai lệch giữa số liệu tổng hợp và số liệu chi tiết ở các chỉ tiêu quy đổi.
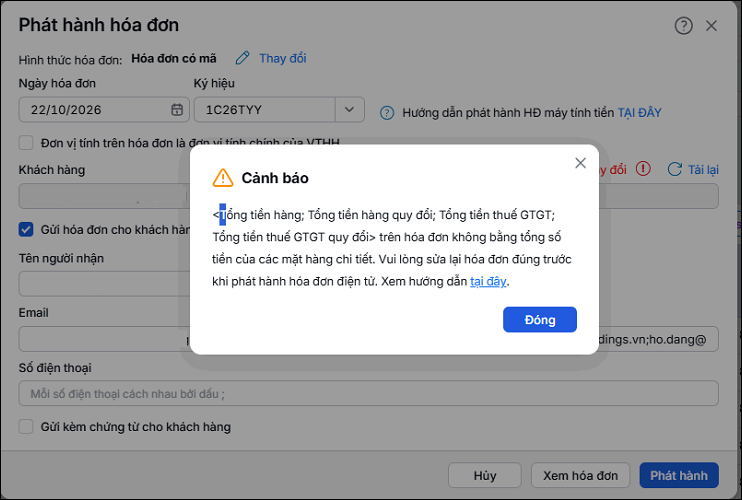
- Khi phát hành hóa đơn, chương trình hiển thị thông báo: “Tổng GTGT GTGT; Tổng hàng hàng; quy thuế tiền đổi đổi; trên hóa đơn không bằng tổng số tiền của các mặt hàng chi tiết. Vui lòng sửa lại hóa đơn đúng trước khi phát hành hóa đơn điện tử”.
2. Cách kiểm tra và xử lý
Khi phát hành hóa đơn điện tử, chương trình hiển thị cảnh báo <Tổng GTGT GTGT; Tổng hàng hàng; quy thuế tiền đổi đổi;> trên hóa đơn không bằng tổng số tiền của các mặt hàng chi tiết. Vui lòng sửa lại hóa đơn đúng trước khi phát hành hóa đơn điện tử
Anh/Chị kiểm tra lại số liệu các chỉ tiêu trên chứng từ theo từng trường hợp sau:
Trường hợp 1: Chứng từ bán hàng/bán dịch vụ kèm hóa đơn và hóa đơn độc lập không tích chọn Là hóa đơn chiết khấu, áp dụng phương pháp khấu trừ
Thực hiện tính toán tương tự đối với các chỉ tiêu: Tổng tiền hàng quy đổi, Tổng tiền chiết khấu quy đổi, Tổng tiền thuế GTGT quy đổi và Tổng tiền thanh toán quy đổi. Trường hợp 2: Hóa đơn độc lập có tích chọn Là hóa đơn chiết khấu, áp dụng phương pháp khấu trừ
Thực hiện tính toán tương tự đối với các chỉ tiêu: Tổng tiền hàng quy đổi, Tổng tiền chiết khấu quy đổi, Tổng tiền thuế GTGT quy đổi và Tổng tiền thanh toán quy đổi. Trường hợp 3: Chứng từ bán hàng/bán dịch vụ kèm hóa đơn và hóa đơn độc lập không tích chọn Là hóa đơn chiết khấu, áp dụng phương pháp trực tiếp trên doanh thu
Thực hiện tính toán tương tự đối với các chỉ tiêu: Tổng tiền hàng quy đổi, Tổng tiền chiết khấu quy đổi, Tổng tiền thuế GTGT quy đổi và Tổng tiền thanh toán quy đổi. Trường hợp 4: Hóa đơn độc lập có tích chọn Là hóa đơn chiết khấu, áp dụng phương pháp trực tiếp trên doanh thu
Thực hiện tính toán tương tự cho các chỉ tiêu: Tổng tiền hàng quy đổi; Tổng tiền chiết khấu quy đổi; Tổng tiền thuế GTGT quy đổi; Tổng tiền thanh toán quy đổi |