1. Tổng quan
Bài viết hướng dẫn cách ghi nhận và kê khai khi người bán xuất hóa đơn điều chỉnh giảm do trả lại hàng mua. Khi người mua nhận được hóa đơn điều chỉnh giảm thì thực hiện ghi nhận giảm số lượng và giá trị hàng hóa, đồng thời đảm bảo kê khai thuế GTGT đầu vào đúng kỳ, tuân thủ quy định kế toán và thuế.
Nội dung bài viết gồm: thao tác hạch toán giảm giá trị nhập kho và thuế GTGT đầu vào và cách kê khai hóa đơn điều chỉnh giảm trên tờ khai thuế
2. Các bước thực hiện
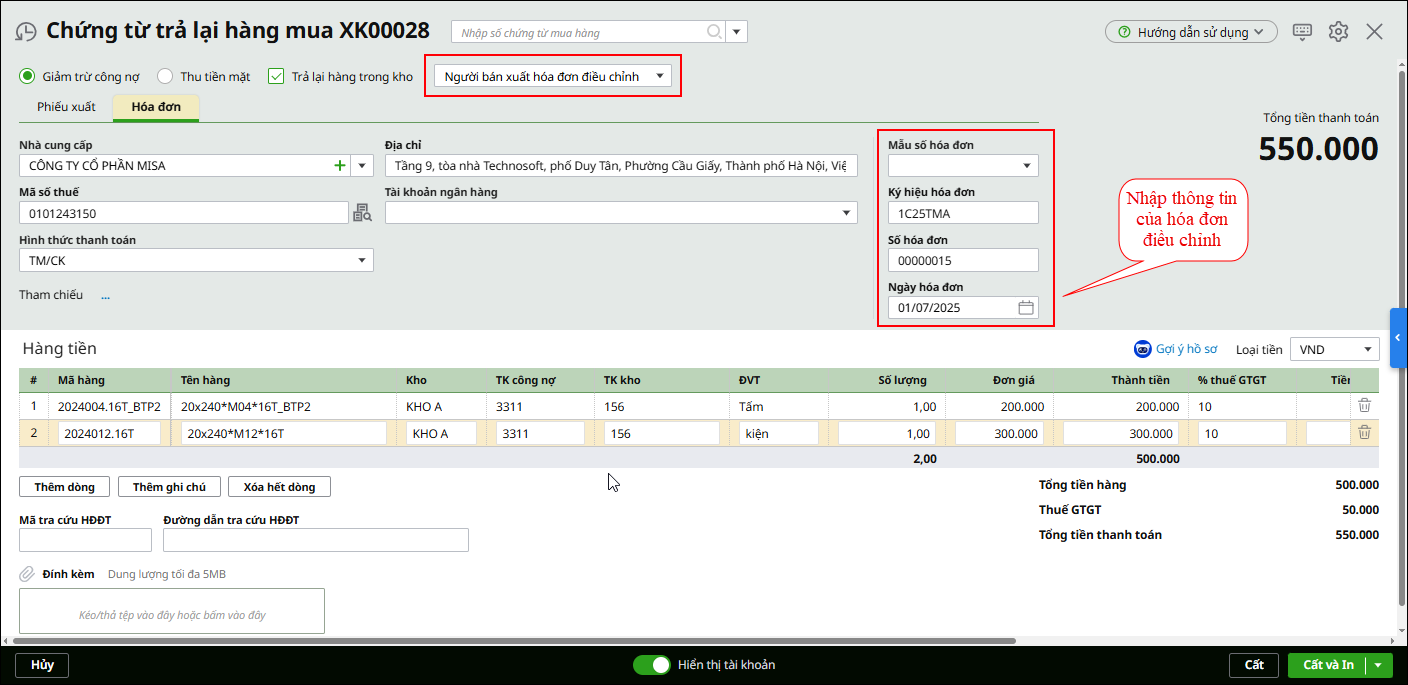
2.1 Lập chứng từ hạch toánHạch toán giảm giá trị nhập kho và tiền thuế GTGT đầu vào theo các bước sau: Bước 1: Vào phân hệ Mua hàng, tab Trả lại hàng mua, nhấn Thêm Chứng từ trả lại hàng mua Bước 2: Chọn loại Người bán xuất hóa đơn điều chỉnh Bước 3: Khai báo thông tin chứng từ
Lưu ý: Trường hợp người bán điều chỉnh giảm do trả lại hàng mua bằng cách trả lại tiền qua tiền gửi ngân hàng thì trên chứng từ Trả lại hàng mua, Anh chị tích chọn giảm trừ công nợ để hạch toán treo qua TK 331. Sau đó vào chứng từ Thu tiền gửi, hạch toán bút toán Nợ TK 112 / Có TK 331 (giá trị được giảm)
Bước 4: Nhấn Cất để ghi nhận chứng từ Lưu ý: Trường hợp trả lại hàng mua và người bán lập hóa đơn điều chỉnh, trên chứng từ trả lại hàng mua anh/chị hạch toán thuế GTGT vào TK 1331 (không chuyển sang TK 33311 để tránh sai bản chất nghiệp vụ kế toán). Đồng thời, tại thông tin thuế trên chứng từ, chọn Nhóm hàng hóa, dịch vụ là Nhóm 1. Khi đó, phần mềm sẽ tổng hợp hóa đơn lên tờ khai và bảng kê mua vào với giá trị âm theo đúng nghiệp vụ trả lại hàng mua. Nếu để trống Nhóm hàng hóa, dịch vụ, hóa đơn sẽ được tổng hợp sang bảng kê bán ra với giá trị dương, dẫn đến kê khai không đúng. |
2.2 Kê khai thuế GTGTTheo điểm d khoản 6 Điều 10 Thông tư 91/2026/TT-BTC, kê khai hóa đơn điều chỉnh vào tờ khai thuế GTGT của kỳ hiện tại (kỳ nhận được hóa đơn điều chỉnh), không lập tờ khai bổ sung cho kỳ đã kê khai hóa đơn gốc. Cụ thể:
Ví dụ: Điều chỉnh giảm thuế GTGT đầu vào do trả lại hàng mua (kê vào chỉ tiêu [37])
Cách kê khai:
|
3. Lưu ý
Nội dung dưới đây mang tính tham khảo. Để xác định cách kê khai phù hợp với trường hợp cụ thể của đơn vị, Anh/Chị có thể tham khảo cách thực hiện tại các đơn vị kế toán thực tế hoặc trao đổi với Cơ quan thuế quản lý trực tiếp.
- Thực tế, một số đơn vị thực hiện kê khai hóa đơn trả lại hàng mua trên bảng kê mua vào với giá trị âm. Anh/Chị có thể tham khảo cách thực hiện này tùy theo tình hình thực tế của đơn vị.
- Trường hợp đơn vị muốn kê khai hóa đơn trả lại hàng mua trên bảng kê bán ra, Anh/Chị có thể thực hiện trên chứng từ hạch toán bằng cách để trống cột Nhóm HHDV mua vào. Khi đó, hóa đơn trả lại hàng mua sẽ được đưa lên bảng kê bán ra với giá trị dương.
- Khi đối chiếu với dữ liệu trên trang hoadondientu của Cơ quan thuế, Anh/Chị có thể thấy hóa đơn trả lại hàng mua được hiển thị trên bảng kê bán ra của bên bán, trong khi đơn vị kê khai hóa đơn này trên bảng kê mua vào với giá trị âm. Do đó, khi đối chiếu dữ liệu tờ khai với Cơ quan thuế, có thể phát sinh cảnh báo chênh lệch đối với hóa đơn trả lại hàng mua.
- Trường hợp đơn vị đã kê khai đúng giá trị hàng hóa, tiền thuế và số thuế được khấu trừ, Anh/Chị có thể tham khảo và bỏ qua cảnh báo chênh lệch này.
