1. Tổng quan
Bài viết này hướng dẫn kiểm tra và đối chiếu chỉ tiêu Chi phí bán hàng và Chi phí quản lý doanh nghiệp trên Báo cáo kết quả hoạt động kinh doanh với phát sinh TK 641, 642 trên Bảng cân đối tài khoản.
Thông qua bài viết, kế toán có thể:
- Hiểu cách hình thành số liệu Chi phí bán hàng và Chi phí quản lý doanh nghiệp trên Báo cáo kết quả hoạt động kinh doanh;
- Xác định các nguyên nhân phổ biến khiến số liệu trên báo cáo không khớp với phát sinh TK 641, 642;
2. Cách lấy số liệu
- Đối với thông tư 133: Chi phí quản lý kinh doanh (Mã số 24): Chỉ tiêu này phản ánh tổng chi phí quản lý kinh doanh phát sinh trong kỳ báo cáo. Số liệu để ghi vào chỉ tiêu này là tổng số phát sinh bên Có của TK 642, đối ứng với bên Nợ của TK 911 trong kỳ báo cáo.
- Đối với thông tư 200:
-
Chi phí bán hàng (Mã số 25) trong báo cáo kết quả hoạt động kinh doanh: Chỉ tiêu này phản ánh tổng chi phí bán hàng hóa, thành phẩm đã bán, dịch vụ đã cung cấp phát sinh trong kỳ báo cáo.
Số liệu để ghi vào chỉ tiêu này là tổng cộng số phát sinh bên Có của Tài khoản 641 “Chi phí bán hàng”, đối ứng với bên Nợ của Tài khoản 911 “Xác định kết quả kinh doanh” trong kỳ báo cáo.
-
Chi phí quản lý doanh nghiệp (Mã số 26) trong báo cáo kết quả hoạt động kinh doanh: Chỉ tiêu này phản ánh tổng chi phí quản lý doanh nghiệp phát sinh trong kỳ báo cáo. Số liệu để ghi vào chỉ tiêu này là tổng cộng số phát sinh bên Có của Tài khoản 642 “Chi phí quản lý doanh nghiệp”, đối ứng với bên Nợ của Tài khoản 911 “Xác định kết quả kinh doanh” trong kỳ báo cáo.
Mã số 30 = Mã số 20 + (Mã số 21 – Mã số 22) – Mã số 25 – Mã số 26.
-
3. Nguyên nhân và cách khắc phục
Khi đối chiếu chỉ tiêu Chi phí bán hàng, Chi phí quản lý doanh nghiệp (Chi phí quản lý kinh doanh) trên Báo cáo kết quả hoạt động kinh doanh với phát sinh TK 641, 642 trên Bảng cân đối tài khoản, có thể thấy số liệu bị lệch hoặc không lên số liệu do các nguyên nhân sau:
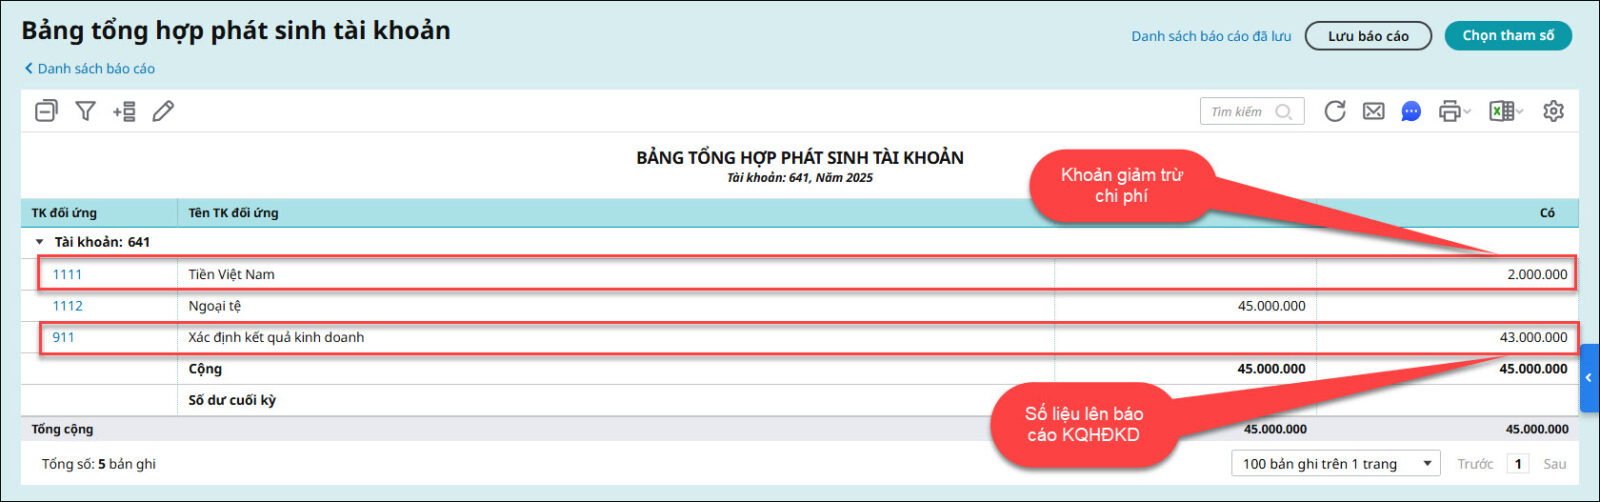
Nguyên nhân 1: Trong kỳ có phát sinh khoản giảm chi phí bán hàng, chi phí quản lý doanh nghiệpKhi đối chiếu số liệu giữa Chỉ tiêu Chi phí bán hàng, Chi phí quản lý doanh nghiệp trên Báo cáo kết quả hoạt động kinh doanh với phát sinh Nợ TK 641, 642 trên Bảng cân đối tài khoản, người dùng thấy có chênh lệch. Nguyên nhân do trong kỳ có phát sinh các nghiệp vụ giảm chi phí (hạch toán Nợ TK khác TK 911 / Có TK 641, 642), làm cho số liệu trên báo cáo KQHĐKD khác với tổng phát sinh Nợ TK 641, 642 trên bảng cân đối tài khoản. Giải pháp:
Kết luận: Trường hợp này là đúng bản chất số liệu, không phải sai sót. Chỉ tiêu Chi phí bán hàng/Chi phí quản lý doanh nghiệp trên Báo cáo KQHĐKD đã phản ánh số chi phí sau khi trừ số giảm, nên có thể khác với tổng phát sinh Nợ TK 641, 642. Nguyên nhân 2: Chưa có chứng từ kết chuyển hoặc thời điểm kết chuyển chưa chốt số liệu❖ Trong kỳ đã phát sinh Nợ TK 641, 642 nhưng chưa lập chứng từ kết chuyển lãi lỗ, hoặc đã kết chuyển nhưng thực hiện trước khi chốt đầy đủ số liệu trong kỳ, nên các khoản chi phí phát sinh sau thời điểm kết chuyển chưa được kết chuyển sang TK 911. Do đó, chỉ tiêu Chi phí bán hàng/Chi phí quản lý doanh nghiệp trên Báo cáo kết quả hoạt động kinh doanh bị lệch so với phát sinh TK 641, 642 trên Bảng cân đối tài khoản. ❖ Ví dụ: Trong kỳ đơn vị có phát sinh các nghiệp vụ sau: Ghi nhận chi phí quản lý doanh nghiệp: hạch toán Nợ TK 642 / Có TK liên quan: 10.000.000. Khi đó trên Bảng cân đối tài khoản, Phát sinh Nợ TK 642 là 10.000.000, chỉ tiêu Chi phí quản lý doanh nghiệp trên Báo cáo kết quả hoạt động kinh doanh là 0. => Đối chiếu chỉ tiêu Chi phí quản lý doanh nghiệp (0) với phát sinh TK 642 (10.000.000) trên Bảng cân đối tài khoản nên thấy lệch. ❖ Cách khắc phục:
Nguyên nhân 3: Đơn vị dùng TT133 nhưng có phát sinh tài khoản 641 không thuộc hệ thống tài khoảnĐối với doanh nghiệp áp dụng Thông tư 133, việc phát sinh tài khoản 641 sẽ không lấy được số liệu lên báo cáo KQHĐKD. Nguyên nhân: do TK 641 không thuộc hệ thống tài khoản của thông tư 133 (có thể trước đó đơn vị chuyển đổi từ Thông tư 200 sang Thông tư 133 nhưng chưa chuẩn hóa hệ thống TK theo đúng thông tư) Cách xử lý:
|
4. Lưu ý
Trường hợp chưa thực hiện kết chuyển lãi, lỗ cuối kỳ, các chỉ tiêu Chi phí bán hàng, Chi phí quản lý doanh nghiệp (Chi phí quản lý kinh doanh) trên Báo cáo kết quả hoạt động kinh doanh có thể không hiển thị hoặc hiển thị chưa đầy đủ, mặc dù trong kỳ có phát sinh Nợ TK 641, 642.
⇒ Anh/chị vào phân hệ Tổng hợp \ tab Quy trình, thực hiện Kết chuyển lãi lỗ, sau đó in lại Báo cáo kết quả hoạt động kinh doanh để kiểm tra.