Tải phim hướng dẫn tại đây
2. Định khoản
Khi xuất nguyên liệu, hàng hoá, thành phẩm đưa đi góp vốn, đầu tư vào công ty khác, hạch toán:
Nợ TK 222, 228
Có TK 152, 156, 155
3. Các bước thực hiện
Nghiệp vụ Xuất nguyên vật liệu, hàng hóa đem đi góp vốn, đầu tư vào công ty khác thực hiện như sau:
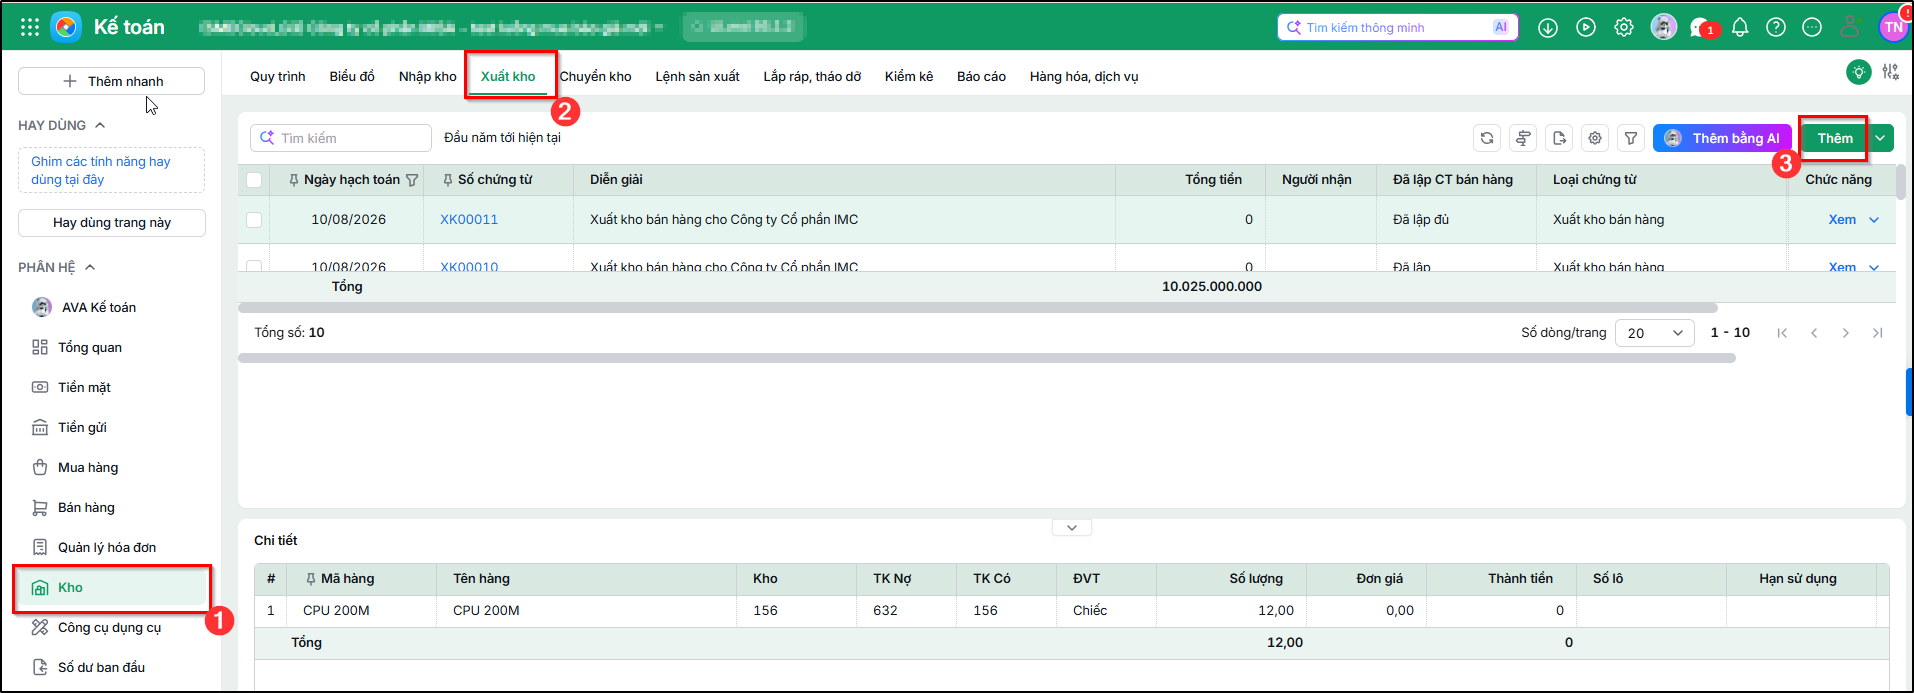
Bước 1: Vào phân hệ Kho\tab Xuất kho, chọn chức năng Thêm
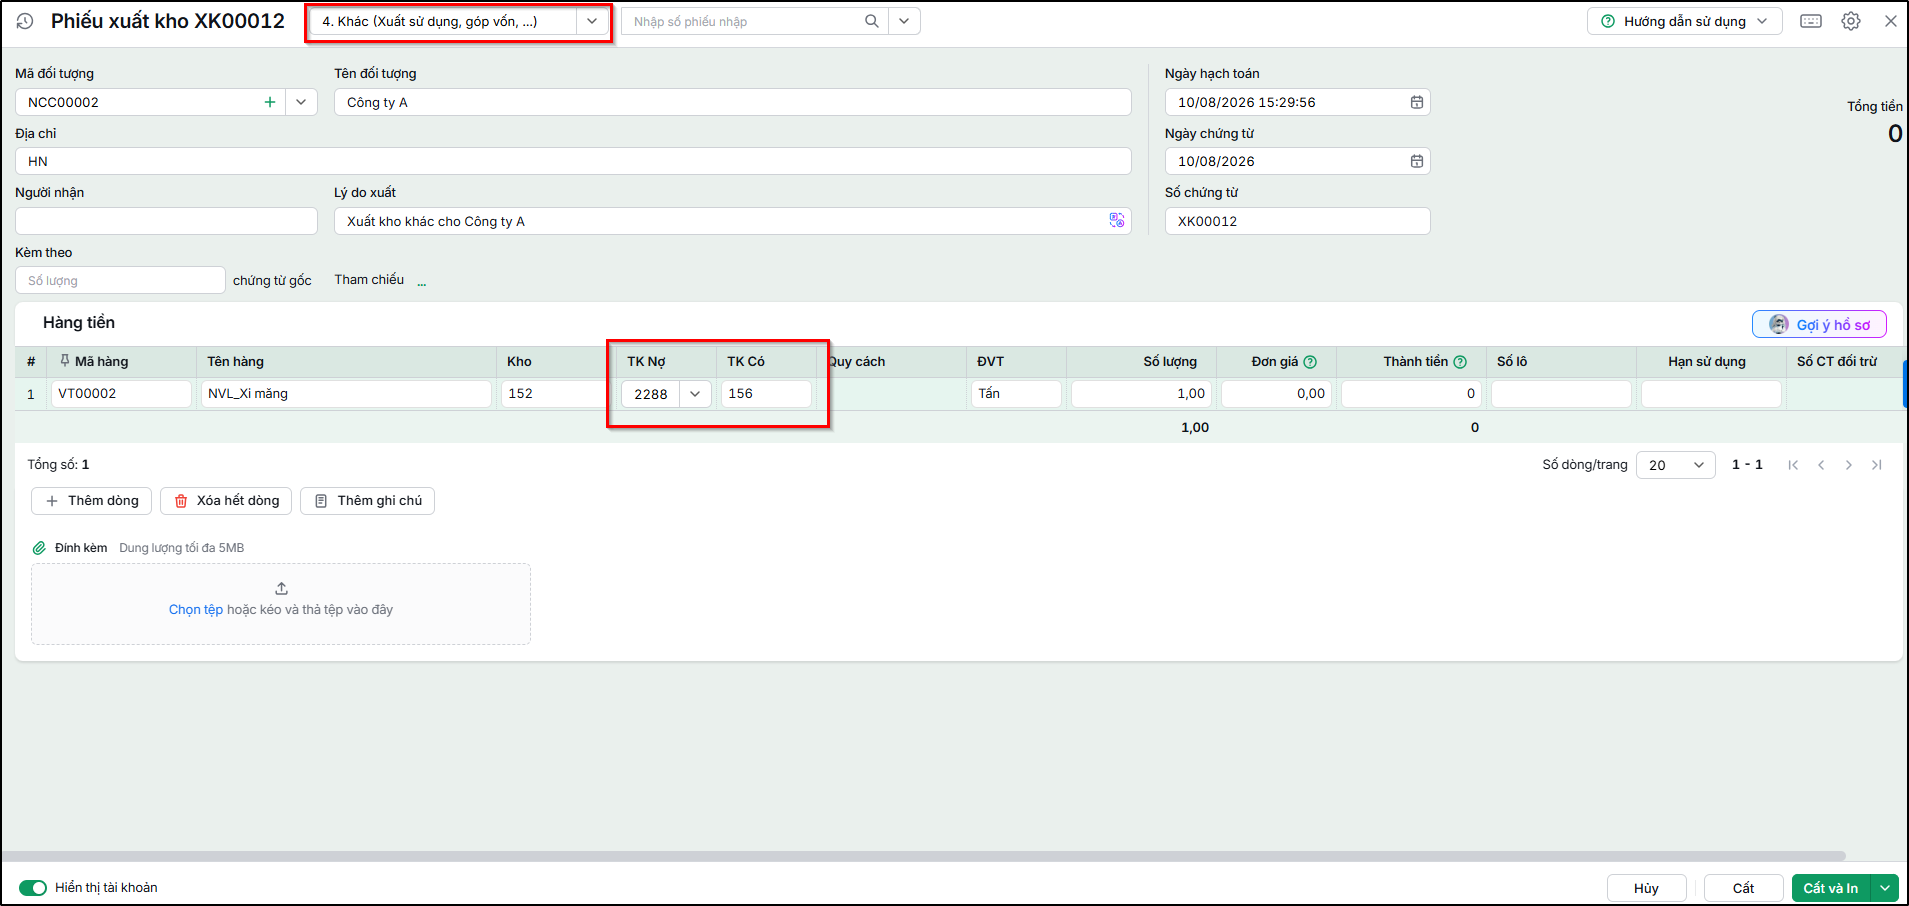
Bước 2: Chọn loại phiếu xuất kho là Khác (Xuất sử dụng, góp vốn …).
Bước 3: Khai báo thông tin phiếu xuất kho:
- Thông tin chung: Đối tượng, Lý do xuất, …
- Thông tin chứng từ: Ngày hạch toán, Ngày chứng từ, Số chứng từ
- Thông tin hàng tiền: Mã hàng, Kho, Tài khoản hạch toán, Số lượng
- Các thông tin thống kê khác (nếu cần)
Bước 4: Kiểm tra lại thông tin chứng từ, nhấn Cất.
4. Lưu ý
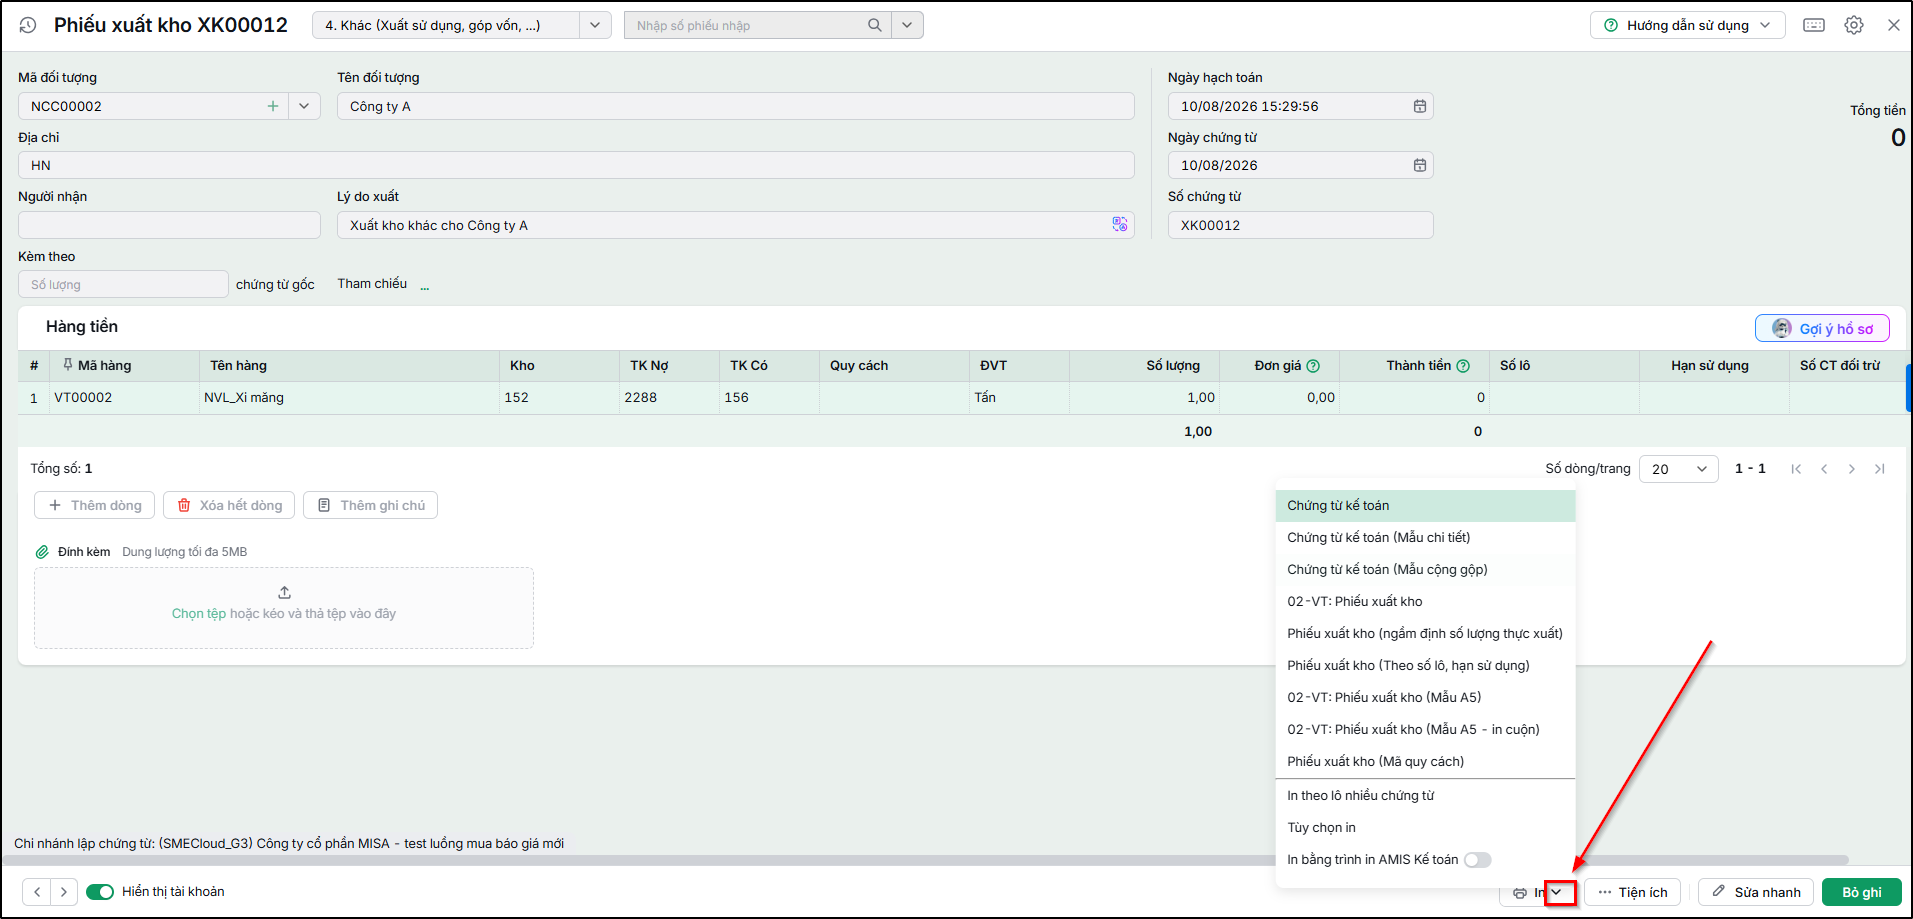
- Có thể in phiếu xuất kho (nếu cần): Nhấn chọn chức năng In trên thanh công cụ, sau đó chọn mẫu phiếu xuất kho cần in.
- Trường hợp Thủ kho có tham gia sử dụng phần mềm, sau khi phiếu xuất nguyên vật liệu, hàng hoá đi góp vốn, đầu tư vào công ty khác được lập, chương trình sẽ tự động sinh phiếu xuất kho trên tab Đề nghị nhập, xuất kho của Thủ kho. Thủ kho thực hiện việc ghi sổ phiếu xuất kho vào sổ kho.
- Trường hợp khi xuất nguyên vật liệu, hàng hóa, thành phẩm đi góp vốn, đầu tư và có phát sinh chênh lệch giữa giá đánh giá lại với giá trị ghi sổ của nguyên vật liệu, hàng hóa, thành phẩm, Anh chị sẽ ghi nhận phần chênh lệch vào TK 711 – Thu nhập khác (nếu chênh lệch giữa giá đánh giá lại lớn hơn giá trị ghi sổ của thành phẩm, hàng hóa) hoặc TK 811 – Chi phí khác ( nếu chênh lệch giữa giá đánh giá lại nhỏ hơn giá trị ghi sổ của thành phẩm, hàng hóa). Trên phần mềm Anh chị thực hiện như sau:
- Nếu chênh lệch giữa giá đánh giá lại nhỏ hơn giá trị ghi sổ của nguyên vật liệu, hàng hóa, thành phẩm. Ví dụ: giá xuất kho ghi sổ của thành phẩm là 100 triệu, giá trị góp vốn khi đánh giá lại được ghi nhận là 85 triệu, chênh lệch là 15 triệu.
- Bước 1: Xuất kho hàng hóa, thành phẩm góp vốn: Vào phân hệ Kho \ Xuất kho \ Thêm \ chọn loại Xuất khác: Nợ TK 222, 228 / Có TK 152, 155, 156 (ví dụ: 100 triệu)
- Bước 2: Hạch toán xử lý chênh lệch: Vào phân hệ Tổng hợp \ Chứng từ nghiệp vụ khác \ Thêm: Nợ TK 811 / Có TK 222, 228 (ví dụ: 15 triệu)
- Nếu chênh lệch giữa giá đánh giá lại lớn hơn giá trị ghi sổ của nguyên vật liệu, hàng hóa, thành phẩm. Ví dụ: giá xuất kho ghi sổ của thành phẩm là 100 triệu, giá trị góp vốn khi đánh giá lại được ghi nhận là 120 triệu, chênh lệch là 20 triệu.
- Bước 1: Xuất kho hàng hóa, thành phẩm góp vốn: Vào phân hệ Kho \ Xuất kho \ Thêm \ chọn loại Xuất khác: Nợ TK 222, 228 / Có TK 152, 155, 156 (ví dụ: 100 triệu)
- Bước 2: Hạch toán xử lý chênh lệch: Vào phân hệ Tổng hợp \ Chứng từ nghiệp vụ khác \ Thêm: Nợ TK 222, 228 / Có TK 711 (ví dụ: 20 triệu)
- Nếu chênh lệch giữa giá đánh giá lại nhỏ hơn giá trị ghi sổ của nguyên vật liệu, hàng hóa, thành phẩm. Ví dụ: giá xuất kho ghi sổ của thành phẩm là 100 triệu, giá trị góp vốn khi đánh giá lại được ghi nhận là 85 triệu, chênh lệch là 15 triệu.
(Lưu ý: Nội dung hướng dẫn trên đây được tổng hợp căn cứ theo các thông tư hướng dẫn hạch toán hiện hành, đơn vị tham khảo và áp dụng phù hợp với tình hình thực tế tại đơn vị.)